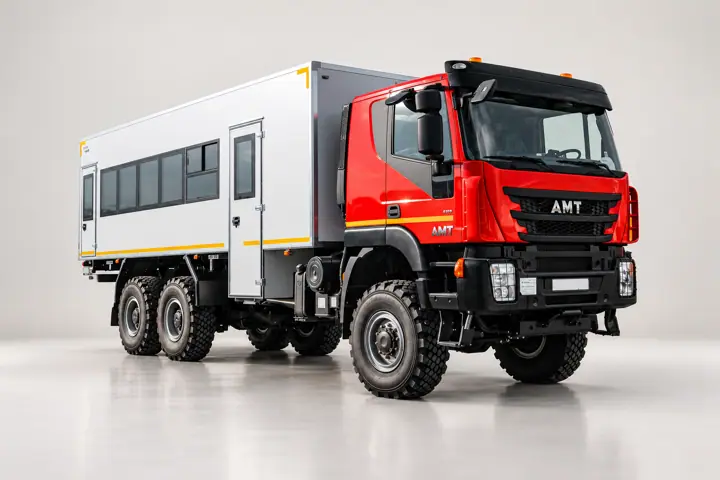
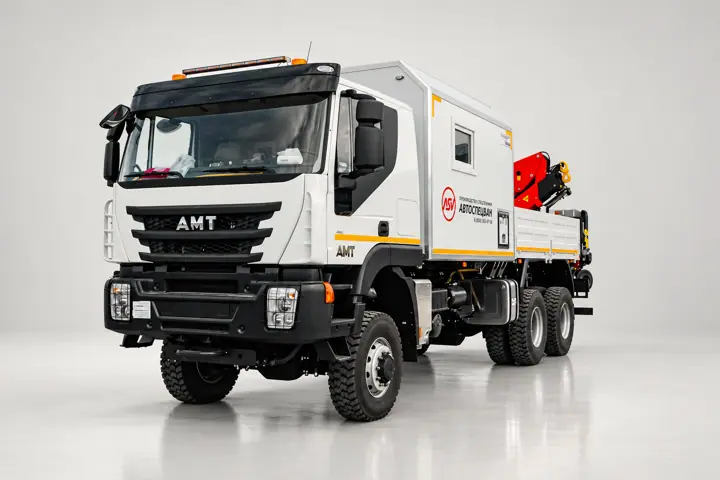
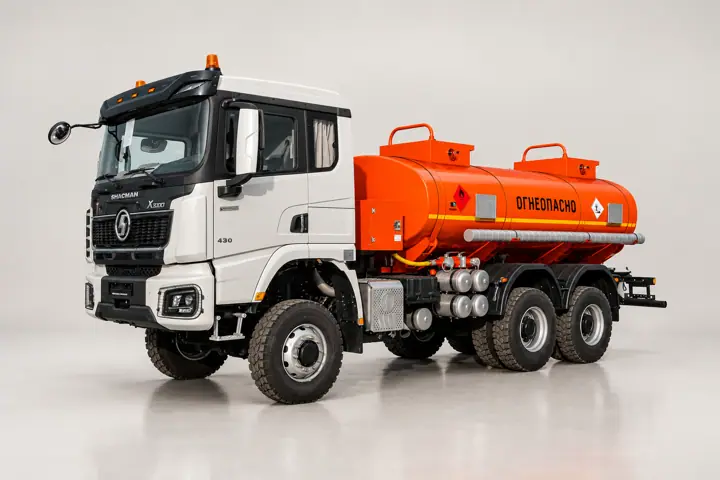
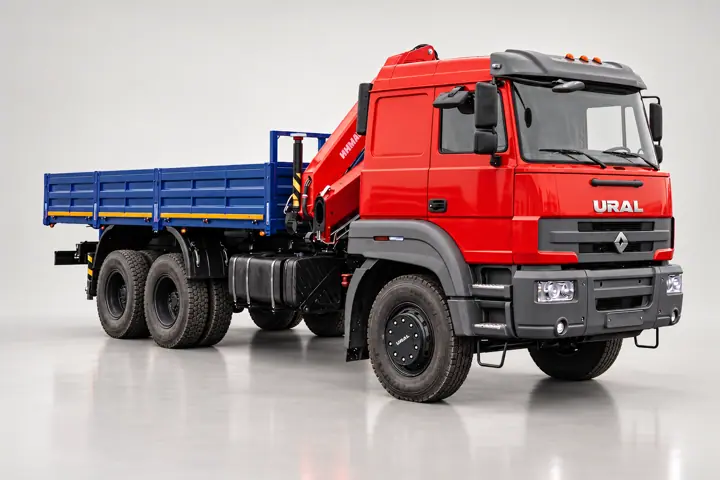
Рынок грузовиков-2026: точка бифуркации
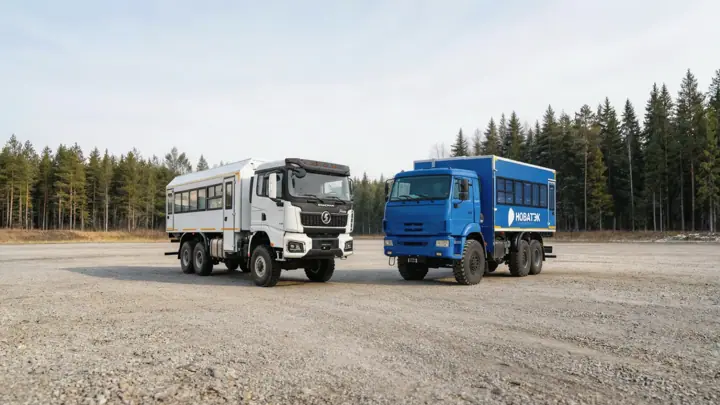
2025 год стал для российского рынка грузовой и специальной техники годом «великой коррекции». После аномального роста 2023-2024 годов, вызванного уходом европейских брендов и активным импортозамещением, рынок вошел в фазу глубокого переформатирования. Для владельцев автопарков, лизинговых компаний и предприятий нефтегазового сектора, строительства и вахтовых перевозок наступил момент истины: экономическая модель 2026 года диктует новые правила выбора между китайским импортом и отечественными шасси.
Цифры 2025-2026: Обвал рынка и смена лидеров
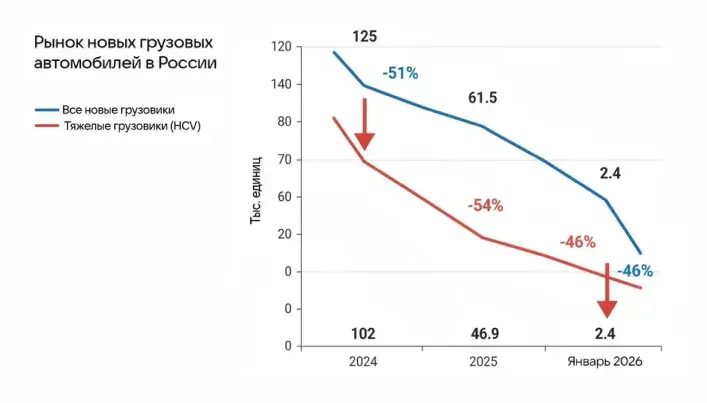
По итогам 2025 года рынок новых грузовых автомобилей (включая спецтехнику) в России сократился на 57%, до 61,5 тыс. единиц. В сегменте тяжелых грузовиков (HCV, полная масса от 16 т) падение было еще более драматичным: минус 54%, продано всего 46,9 тыс. машин против 102 тыс. в 2024 году. Январь 2026 года не принес оптимизма: продажи рухнули еще на 46% относительно января прошлого года, достигнув минимальных значений 12.4 тыс. единиц.
Однако за этими цифрами скрывается важнейшая структурная перестройка.
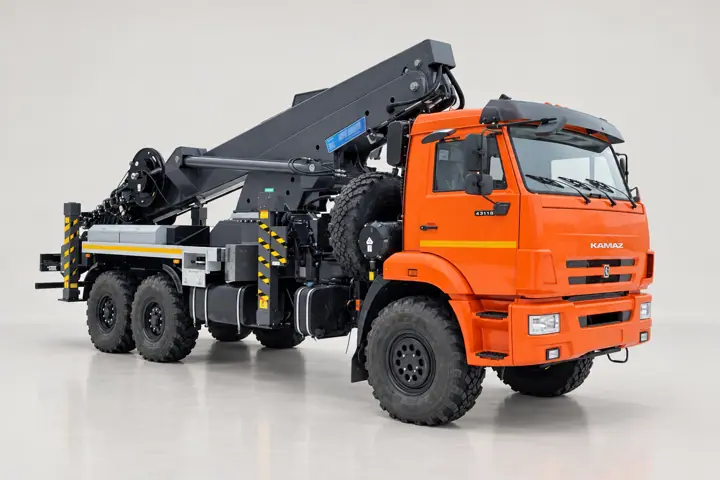
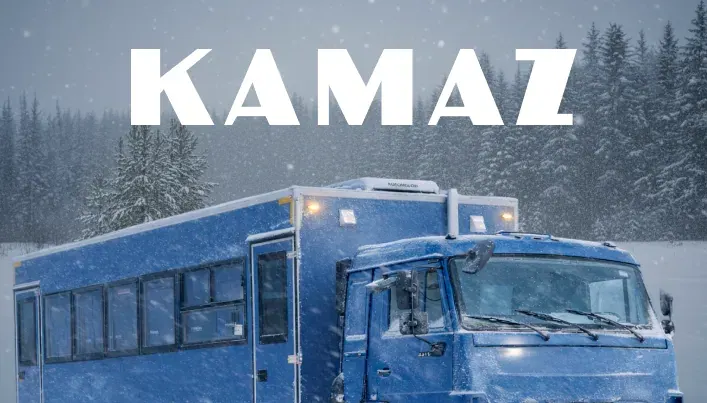
КАМАЗ
В 2025 году занял 30.5% рынка HCV (14 478 шт.), снизив продажи всего на 10% при общем падении рынка на 54%. В декабре 2025 года доля автогиганта достигла 40%. В январе 2026 года КАМАЗ упрочил позиции, заняв 35% рынка (835 шт.), при этом продав на 21% меньше, чем в январе 2025 года. Это означает, что падение КАМАЗа в 3 раза медленнее рыночного.
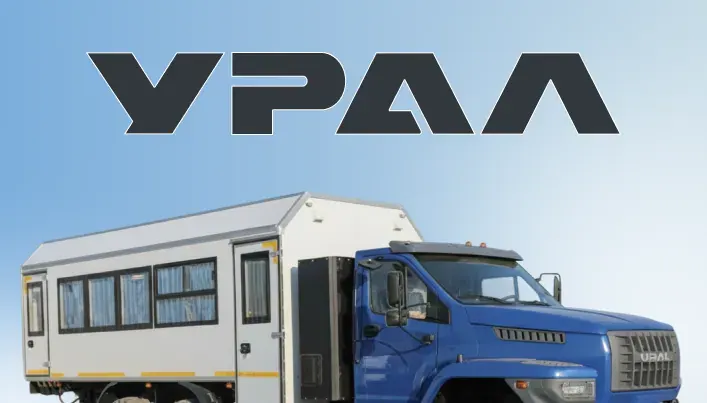
УРАЛ (Автомобильный завод «Урал»)
показал уникальную динамику в 2025 году: в отдельно взятых регионах продажи выросли на 62% на фоне обвала китайских марок. Это подтверждает нишевый спрос на сверхпроходимую технику для нефтегазового сектора.
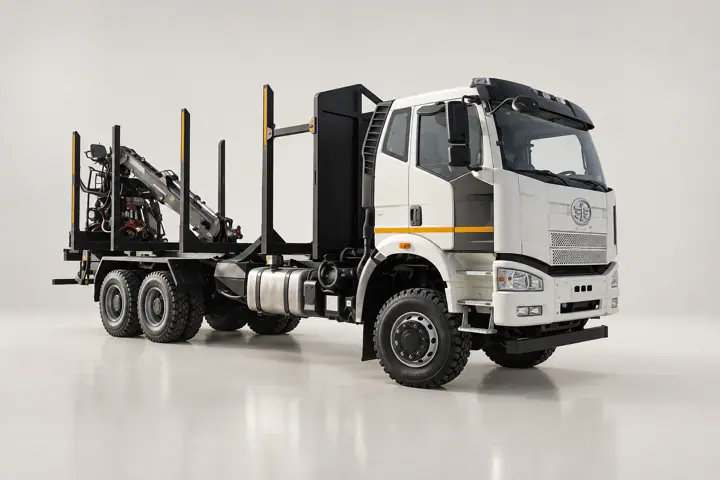
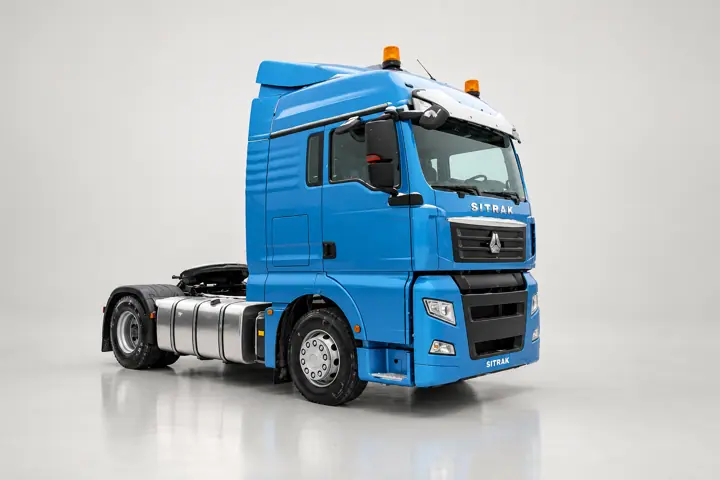
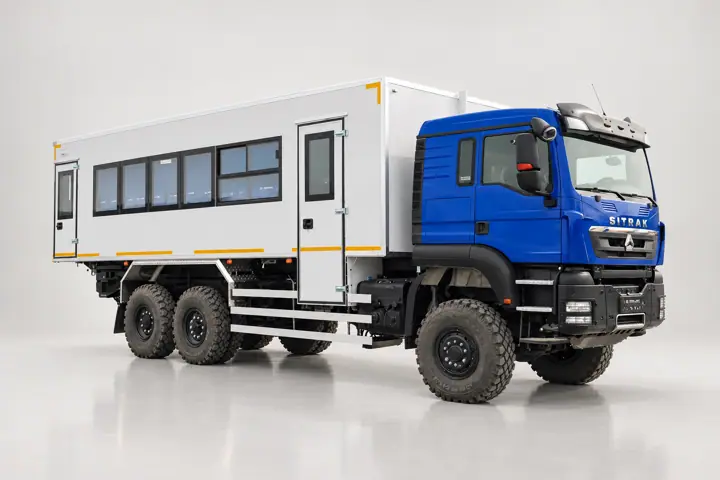
Китайские бренды (Sitrak, Shacman) попали под двойной удар. В 2024 году Sitrak был лидером
рынка с долей 19%. Но 2025 год переписал историю: продажи Sitrak рухнули на 60-77% в зависимости от региона, Shacman потерял 70-76%. Тем не менее, китайские производители суммарно еще удерживают 52.2% рынка тяжелой техники. Однако это «мертвая» доля: на складах скопились огромные запасы, которые распродаются с трудом.
Почему это происходит: 5 факторов сдвига 2026
1. Эффект «утрамбованного» спроса и стоков
В 2023-2024 годах компании в спешке обновляли парки, замещая ушедшую европейскую технику китайской. К 2025 году этот спрос был полностью насыщен. Рынок перешел от дефицита к затовариванию. В 2026 году корпоративные клиенты не спешат инвестировать в новый парк, предпочитая ремонтировать старый или покупать подержанную технику. Об этом говорит взрывной рост вторичного рынка китайских грузовиков (до 4 лет) на 29% за год.
2. Новый утильсбор: изменение правил игры
С 1 января 2026 года вступила в силу очередная индексация утилизационного сбора. Базовая ставка для грузовиков выросла, а коэффициенты для импортной техники делают ее ввоз все менее рентабельным.
- Для новых грузовиков мощностью 160-190 л.с. сбор увеличился с 750 тыс. до 900 тыс.
- Эта мера бьет именно по китайскому импорту. Российские производители (КАМАЗ, УРАЛ) участвуют в госпрограммах и имеют механизмы компенсации или льготного лизинга, что нивелирует рост сбора. В 2026 году стоимость импортного шасси неизбежно приближается к отечественному, а зачастую и превышает его.
3. Логистика и «серый» импорт под запретом
В 2025 году Росстандарт активно приостанавливал действие Одобрений типа транспортного средства (ОТТС) для целого ряда моделей Shacman, Sitrak, FAW и Dongfeng из-за несоответствия требованиям безопасности. Это фактически блокировало их продажу. Логистика поставок через параллельный импорт усложнилась, а стоимость доставки и растаможивания выросла настолько, что ценовой разрыв с российскими шасси нивелировался полностью.
4. Ключевая ставка и стоимость лизинга
Высокая ключевая ставка сделала лизинг непомерно дорогим. Ставки по лизинговым договорам выросли до 20-25%, что делает обновление парка нерентабельным для транспортных компаний. В этой ситуации предсказуемость цены становится важнее номинала. Китайские бренды, не имеющие глубокой локализации, не могут предложить таких субсидированных программ, как российский автопром.
5. Доступность сервиса и запчастей
Вторичный рынок четко сигнализирует о проблеме. Перерегистрация подержанных китайских грузовиков выросла на 63% (Shacman -34%, Sitrak +184%). Это значит, что машины 2022-2024 годов выпуска активно перепродаются. Причина, сложности с оригинальным сервисом, дефицит качественных запчастей и высокие цены на ремонт. Для владельцев автопарков наличие «живого» сервиса на базе КАМАЗа или УРАЛА в любом регионе (особенно в условиях ХМАО, ЯНАО) перевешивает начальную привлекательность цены на китайское «железо».
Сравнение: Китай vs Россия для спецтехники в 2026
Для закупщиков вахтовых автобусов, цистерн, КМУ и мастерских на первый план выходят не просто цена, а совокупная стоимость владения (ТСО) и предсказуемость.
Цена шасси
- Китай (Sitrak/Shacman): Еще 2 года назад была на 15-20% ниже. В 2026 году из-за утильсбора и логистики сравнялась с российской или стала выше.
- Россия (КАМАЗ/УРАЛ): Выше за счет себестоимости производства, но компенсируется господдержкой и лизинговыми программами.
Надежность в условиях бездорожья
- Китай (Sitrak/Shacman): Хороши для магистральных тягачей (асфальт). Для геологоразведки, вахтовок на 30 мест, работы на технологических дорогах требуют доработки. Ресурс ходовой в условиях тяжелого бездорожья ниже.
- Россия (КАМАЗ/УРАЛ): Эталон для полного бездорожья, УРАЛ с колесной формулой 6×6 остается стандартом для нефтегаза. КАМАЗ поколения К5 (65959) получил современные двигатели, сохранив ремонтопригодность.
Сроки поставки
- Китай (Sitrak/Shacman): Растянуты из-за сложной логистики и проблем с ОТТС. Риск задержек на границе высок.
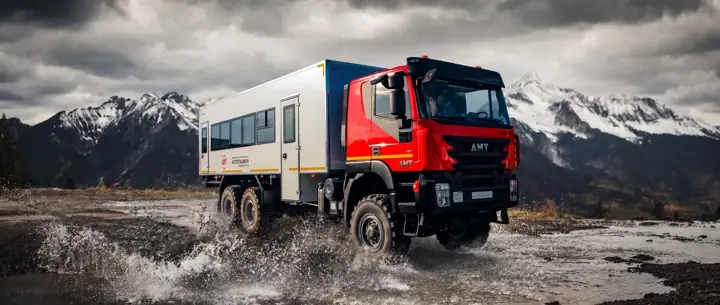
- Россия (КАМАЗ/УРАЛ): Предсказуемы. Кроме того, производители надстроек (как ООО «АвтоСпецВан») имеют прямые контакты с заводами и могут гарантировать сроки готовности спецтехники.
Запчасти и сервис
- Китай (Sitrak/Shacman): Дефицит на периферии. Высокая цена оригинальных запчастей. Растет рынок неоригинала, но его качество непредсказуемо.
- Россия (КАМАЗ/УРАЛ): Развитая дилерская сеть. Наличие запчастей на складах в любом регионе. Возможность ремонта в любом автохозяйстве, знакомом с советской школой автостроения.
Вывод: 2026 год, время российских шасси
Для профессионалов рынка спецтехники 2026 год станет годом пересмотра закупочных стратегий.
- Экономика сломала тренд. Рост утильсбора и стоимости кредитования сделали китайский импорт не только не дешевле, но и более рискованным. Экономия на этапе покупки нивелируется простоями в ожидании запчасти.
- Нишевое преимущество УРАЛ и КАМАЗ. Для нефтегазового сектора, где нужна проходимость, наличие ОТТС на газомоторное топливо и возможность установки тяжелых КМУ или вахтовых салонов на 20 мест, российское шасси остается безальтернативным лидером. Не случайно в ХМАО и ЯНАО спрос держится стабильно.
- Рынок перешел в «сервисную фазу». В 2023-2024 покупали «железо». В 2026 покупают «безопасность и предсказуемость эксплуатации». Здесь российские производители и их дистрибьюторы, имеющие собственную сервисную базу и опыт установки сложного оборудования (Palfinger, Inman и др.), выигрывают с большим отрывом.
Таким образом, сдвиг 2026 года, это не просто временная флуктуация, а структурное изменение. Китайские грузовики останутся в нише магистральных перевозок «по асфальту», тогда как сегмент специальной техники для сложных условий эксплуатации уверенно возвращается к российским шасси. Предприятиям, которые планируют обновление парка вахтовой, топливозаправщиков или техники с КМУ, стоит внимательно смотреть в сторону локализованных решений, адаптированных под реалии российских дорог и зим.